科技跌、红利涨:资金为什么从AI硬件撤向石油煤炭?
10月14日的盘面把当前A股最鲜明的一条主线演了一遍:一边是AI硬件集体挨锤——中际旭创跌5.73%、天孚通信跌7.17%,光通信、GPU、玻纤板块领跌;另一边是石油石化、煤炭、公用事业全天强势,中海油服涨6.56%、中国海油涨4.26%,公路港口逆势走高。同一个市场,一半是火焰一半是海水。很多散户想不通:科技不是国家鼓励的方向吗,为什么资金反而往"挖煤卖油"的老板块跑?这篇文章用大白话讲清楚这场"卖科技、买红利"的调仓。
一、当天到底发生了什么?
看几个具体数字(10月14日收盘):上证跌0.88%,深成指跌1.97%,创业板指大跌3.1%——指数越"科技"跌得越狠。板块上,石油石化、煤炭、公用事业、交通运输(港口、高速)这些典型的红利防御板块逆势飘红;通信、建材、电力设备跌幅靠前,电子板块单日主力资金净流出超过50亿元。传媒是少数活跃的进攻方向,漫剧概念带富春股份20%涨停。
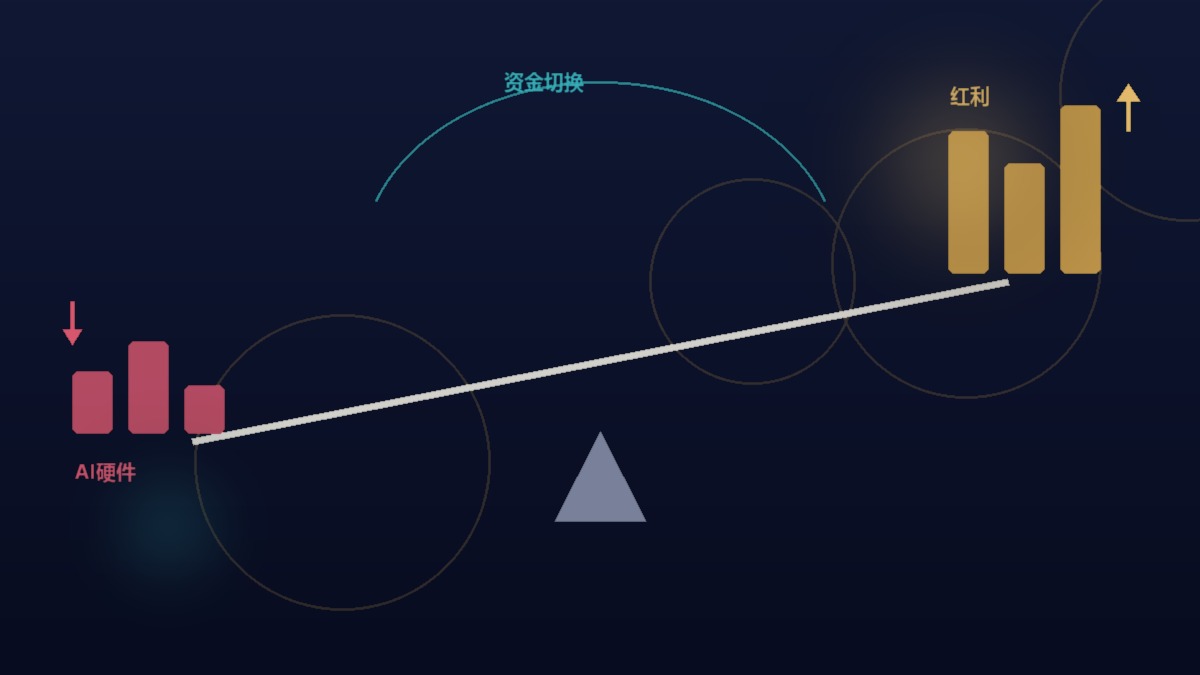
这不是一天两天的偶然。早在9月,银行股就曾批量创历史新高,中证红利指数节后连续走强,年内涨跌幅已经回正并跑赢主要指数。资金的行为非常一致:从估值高、涨幅大的科技成长股撤出,转向分红高、估值低的能源、银行、公用事业。市场形象地称之为"杠铃的另一端"。
图:科技成长与红利防御之间的资金跷跷板示意
二、资金为什么"嫌弃"AI硬件?
不是不看好科技的长期前途,而是短期三笔账不划算。
第一笔账:利率账。AI算力、半导体这类高估值成长股,赚的是"未来很多年的钱",对利率最敏感——利率(或美债收益率)一上行,未来利润折算到今天就变"便宜",估值首当其冲被压缩。近期外部通胀预期反复、美债收益率走高,全球高估值成长股同步承压,A股的光模块、GPU公司又恰好在前期积累了巨大涨幅,获利盘兑现意愿很强。
第二笔账:位置账。中际旭创股价600多元、年内涨幅巨大,光通信板块是近两年最拥挤的赛道之一。交易拥挤意味着:一旦有人开始卖,跟风止盈的盘会层层涌出,因为里面几乎没有"成本优势者"愿意在下跌中死扛。这也是为什么AI硬件一跌就是大阴线——不是公司坏了,是筹码结构松了。
第三笔账:兑现账。市场现在给科技股定价越来越"现实":有订单、有收入、利润能兑现的龙头还有机构守着,纯讲算力故事、业绩遥不可及的标的则被抛弃。中信证券明确建议"优先关注电子、通信的盈利兑现",这句话的潜台词是:科技内部也在分化,闭眼买赛道的阶段过去了。
三、红利资产凭什么"稳如老狗"?
红利板块(银行、煤炭、石油石化、电力、公路港口、运营商)这波走强是三个逻辑叠加:
- 股息率在低利率环境里太能打。存款利率一降再降、理财收益走低,而很多煤炭、银行、石油股股息率在5%上下甚至更高,而且是真金白银连续分红。险资等长线资金要的就是"类债券"的确定性现金流,越跌股息率越高,越有人买。
- 基本面有边际改善。煤炭有安监收紧带来的供给约束和煤价反弹;油气受中东地缘局势反复推升油价和运价(航运公司10月还在被机构推荐"运价上涨主线");银行是"红利防御+基本面重估"双轮驱动,不良压力缓和、基金持仓还处于历史低位。
- 调仓本身会自我强化。当科技股开始跌、红利开始涨,追求相对排名的机构会加速从弱的一端撤向强的一端,"卖出科技→科技跌→买入红利→红利涨"形成短期循环。所以你会看到越是指数难看的日子,红利越红。
但要泼一盆冷水:红利不是无风险的。它的敌人是"利率重新上行"(高股息吸引力下降)和"经济强复苏"(资金风险偏好回来,钱又流回成长股)。追高在阶段高点买入煤炭、银行,一样会被套——2024年红利风格也曾阶段性大幅回撤。
四、散户怎么应对这场风格切换?
首先,别用"板块立场"代替投资判断。"科技兴国"和"红利躺赢"都是对的,错的是在错误的价格和位置买入。国家产业方向解决的是"哪些公司会长大"的问题,股价解决的是"你为这个未来付了多少钱"的问题——好公司买贵了照样亏好几年。
其次,理解"杠铃"而不是赌单头。外银和内资机构当前主流建议都是杠铃配置:增长端配AI基础设施、创新药等景气主题,防御端配高股息,中间留现金。对普通人来说,这意味着不必在"科技还是红利"里二选一,而是按自己的风险承受力配比例——怕波动就加大红利端权重,能承受波动再谈成长端。
第三,用纪律对付风格轮动的反复。磨底期的风格切换往往是"三天科技、两天红利",追着每天的热点跑,大概率两边挨打。更靠谱的做法是提前定好自己的配置框架和触发条件:比如红利仓位以吃股息为目的就不因短期波动乱卖,科技仓位以景气兑现为准绳就设好止损不与趋势硬扛。条件明确、机械执行,比盘中看着涨跌临时改主意强得多——这也正是条件单、自动交易类工具存在的意义。
更多量化交易内容,欢迎访问 信络量化交易助手官网