10月政策连发:买房贴息、“人工智能+”,四季度看什么?
国庆假期前后,政策面明显热闹了起来:10月1日起,中央财政第一次给老百姓的商业性房贷"贴息";10月9日,国家发布《关于发展新质生产力的意见》,全面实施"人工智能+"行动;叠加"十五五"开局年对六大新兴支柱产业的定调,以及财政部门"及时谋划增量政策、加大逆周期调节"的表态。市场在3700多点磨底,政策却在持续加码。这些政策到底说了什么?和A股有什么关系?四季度该关注哪些方向?这篇文章用大白话梳理。
一、房贷贴息:中央财政第一次直接补贴月供
9月29日,财政部、中国人民银行、金融监管总局联合发布通知:自2026年10月1日起实施居民购房贷款贴息政策,实施期暂定一年。这是中央财政首次对商业性个人住房贷款进行贴息——简单说,就是符合条件的房贷,财政帮你承担一部分利息。
这件事的意义不局限于地产本身。第一,它发出的信号是"稳地产、稳需求"的政策态度非常明确,而且动用的是中央财政真金白银,不是口头喊话;第二,房贷利息少缴一点,居民可支配收入和还贷压力就松一分,间接托住的是消费信心;第三,对A股而言,直接相关的是地产链(建材、家居、家电)和银行的资产质量预期——地产稳住,银行报表上的坏账担忧就减轻。不过要注意,政策从落地到销售数据改善有时滞,"金九银十"成色还需观察,相关板块更多是预期先行。
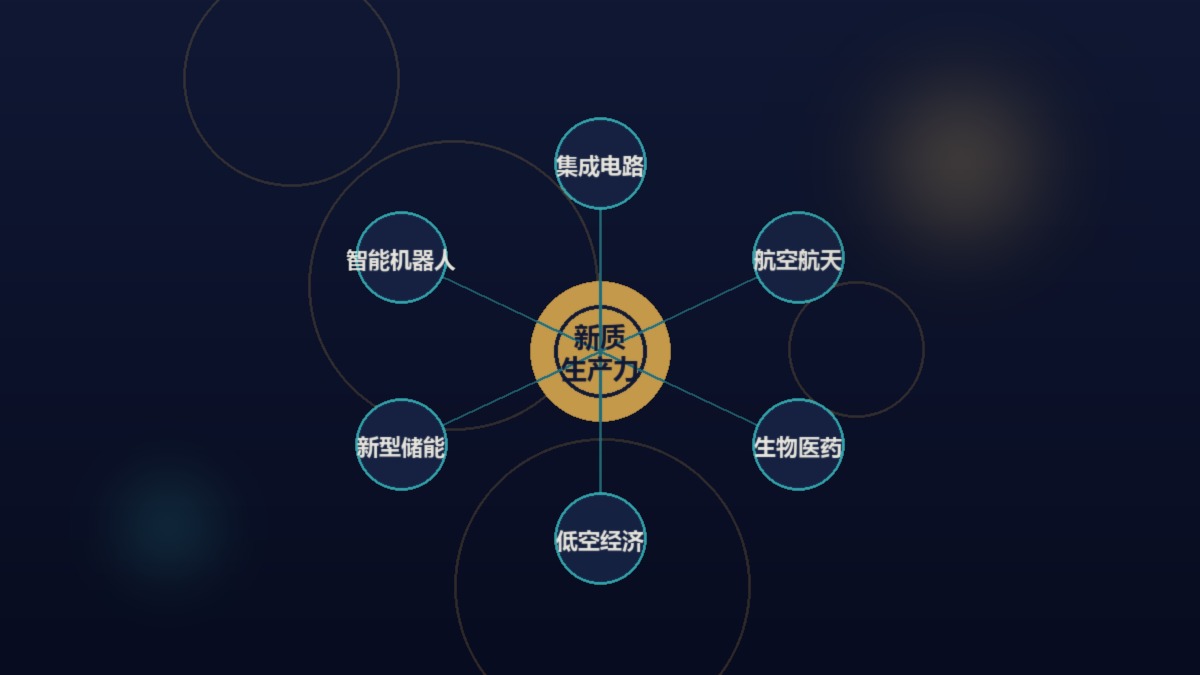
图:四季度政策发力方向与六大新兴支柱产业示意
二、"人工智能+":新质生产力文件释放了什么信号?
10月9日发布的《关于发展新质生产力的意见》,明确提出全面实施"人工智能+"行动,对推进人工智能改造传统产业、加快新一代智能终端场景应用等作出系统部署。外银(渣打等)迅速点评:新政对A股AI板块是明确利好信号,并维持"杠铃配置"策略——增长端配AI基础设施和创新药,另一端配高股息。
这里要读懂一个措辞变化:从"发展AI产业"到"人工智能+",重点是AI去改造千行百业。投资含义上,受益的不只是芯片和光模块这些"卖铲子的",还包括AI+制造、AI+医疗、AI+终端(手机、汽车、机器人)等应用落地环节。有意思的是,文件发布后几天AI硬件反而下跌,这并不矛盾:政策管的是中长期产业空间,短期股价取决于前期涨幅、利率环境和业绩兑现节奏——好赛道在拥挤、贵、利率逆风时照样调整,这正好再次说明"政策利好≠股价马上涨"。
三、"十五五"开局:六大新兴支柱产业是哪些?
2026年作为"十五五"规划开局之年,工业和信息化部提出加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人六大新兴支柱产业。数据显示,这六大产业相关产值2025年已接近6万亿元,到2030年有望扩大到10万亿元以上。
- 集成电路:国产替代仍是主线,但市场越来越区分"真订单"和"纯概念";
- 航空航天/商业航天:卫星互联网、可回收火箭等方向提速,已有机构在梳理净利润高增长标的;
- 生物医药:就是最近大火的创新药出海逻辑,政策目标2030年3.5万亿规模;
- 低空经济:eVTOL(电动垂直起降飞行器)、无人机物流,处于政策试点到商业化早期;
- 新型储能:配合新能源装机的电网刚需;
- 智能机器人:AI落地的物理载体,是人形机器人产业链的政策背书。
这六条线大概率是未来五年产业政策和资金持续倾斜的方向,但要清醒:产业大趋势是确定的,不代表六大赛道里每家公司都能跑出来,也不代表任何时点买入都赚钱——主题投资最忌讳的就是把"五年后的产业规模"当成"明天的股价支撑"。
四、四季度看什么?把机构的话翻译成人话
综合光大、中信、银河等机构四季度观点,普通投资者抓住四条主线即可:
一是政策链。光大证券明确四季度市场的核心锚点将从"盈利超预期"转向"政策预期变化"——翻译过来就是:经济数据平平的时候,市场更盯着政策会不会继续出招。基建链、地产链、消费链是政策发力的受益方向,国庆假期消费数据较好也给消费板块添了点底气。
二是硬科技的"兑现派"。半导体、AI、高端制造里有核心技术壁垒、订单收入能兑现的龙头,而不是讲故事的小票。
三是红利底仓。金融、能源、运营商、公用事业等高分红资产,适合追求稳健的长线资金,也是市场调整时的避风港。
四是内需修复。消费、医药中现金流稳定、估值已充分消化的细分龙头。
对普通人来说,四季度最务实的做法不是赌哪条政策先点火,而是想清楚自己的钱能放多久、能承受多大回撤,然后把仓位结构搭好、把交易纪律定死:什么条件加仓、跌破哪里减仓、单票最大亏损多少。政策会不断释放信号,市场会反复解读,但执行纪律的人,永远比追逐消息的人睡得安稳。
更多量化交易内容,欢迎访问 信络量化交易助手官网